
Si has llegado buscando "servihabitat de qué banco es", la respuesta tiene truco: Servihabitat nació en la Caixa y durante años fue la inmobiliaria de CaixaBank, pero desde 2023 ya no es su gestora. Hoy vende la cartera de pisos que fue del banco (a través de Coral Homes, del fondo Lone Star), activos de Sareb y de Abanca, y en 2026 ha cambiado de dueño otra vez. Te lo ordeno, porque afecta a dónde buscar y con quién negocias.
Servihabitat, ¿de qué banco es?
Cronología corta:
- Hasta 2013: empresa del grupo la Caixa. Es de donde viene la asociación mental "Servihabitat = la Caixa".
- 2013-2018: filial de CaixaBank y gestora principal de sus adjudicados. Es la etapa en la que se hizo grande.
- 2018: CaixaBank traspasa el 80 % de su ladrillo a Lone Star creando Coral Homes, y Servihabitat pasa a esa órbita. El banco se queda el 20 %.
- 2023: CaixaBank deja de usar Servihabitat para sus adjudicados nuevos y encarga la venta a Intrum (Solvia) y el alquiler a Azora. Servihabitat sigue vendiendo la cartera antigua de Coral Homes.
- 2026: Hipoges y Finsolutia, del fondo británico Pollen Street, compran Servihabitat a Lone Star. En mayo, Servihabitat y Aliseda se adjudican además la gestión de 4.860 millones de activos de Sareb.
Traducción: cuando compras en servihabitat.com, el vendedor suele ser un fondo (Coral Homes) o Sareb, no CaixaBank. Eso cambia la negociación: un fondo tiene plazos para devolver el dinero a sus inversores y, con el tiempo, más prisa que un banco.
Qué vende Servihabitat hoy
- La cartera histórica de CaixaBank (Coral Homes): pisos de bloque en Cataluña, Comunitat Valenciana, Baleares, Murcia y Andalucía, sobre todo de los años 70 a 2000. Es lo que más volumen tiene.
- Activos de Sareb, desde 2026, en las zonas donde Sareb concentraba stock: Cataluña, Valencia, Castilla-La Mancha, Galicia y la costa andaluza. Ojo: gran parte de la vivienda de Sareb ha salido del mercado de venta (lo explico en la guía de Sareb), así que lo que queda son restos de cartera, no un catálogo nuevo.
- Activos de Abanca en Galicia y el norte.
- Locales, garajes, trasteros y suelo en menor medida, con precios de liquidación en municipios pequeños.
En RadarPro, a septiembre de 2026, Servihabitat es la segunda fuente bancaria con más inmuebles activos: alrededor de 11.800, con un precio medio en torno a los 150.000 euros. Los tienes con su descuento sobre mercado en pisos de banco.
Cómo buscar en servihabitat.com
El portal filtra por comunidad, provincia, municipio, tipo, precio y superficie, y tiene alertas por correo. Lo que conviene hacer desde el primer día:
- Activa la alerta con tus criterios exactos. Los pisos con mejor relación precio-estado se van en días, y la alerta te avisa cuando entran.
- Lee la ficha entera, no el precio. Servihabitat indica si el inmueble se vende ocupado y si tiene deudas de comunidad conocidas. Es de las gestoras que más información da; úsala.
- Apunta la fecha de publicación. El margen de negociación crece con los meses en cartera.
Las campañas de descuento
Servihabitat lanza campañas periódicas con rebajas adicionales sobre activos que llevan tiempo sin venderse, normalmente del 10 al 20 % sobre el precio ya publicado. No siempre se anuncian a bombo y platillo: quien está registrado y con alertas activas se entera antes. Si un piso te interesa pero el precio no te cuadra, guardarlo y esperar a la siguiente campaña funciona más veces de las que parece.
Financiación: ya no es "la Caixa te lo financia"
Aquí está el cambio más importante respecto a hace unos años. Como el vendedor ya no es CaixaBank, no hay una hipoteca del banco vinculada al piso por defecto. Servihabitat tiene acuerdos con entidades para ofrecer financiación en algunos activos, y a veces las condiciones son buenas, pero no hay que darlo por hecho: pregunta en cada inmueble si hay financiación asociada y en qué porcentaje. Si no la hay, tu hipoteca es la que consigas en el mercado, con el 80 % habitual del menor valor entre tasación y precio.
Cómo negociar con Servihabitat
- Pregunta de quién es el activo. Coral Homes, Sareb y Abanca tienen prisas y márgenes distintos. Los fondos, en general, aceptan antes una oferta razonable si el piso lleva tiempo publicado.
- Oferta por escrito con comparables y presupuesto de reforma. Es lo que se escala al comité.
- Cierre rápido como argumento. Financiación preaprobada o compra al contado en 30 días vale un descuento.
- Final de trimestre y final de año. Los gestores tienen objetivos de venta y en esas fechas la flexibilidad sube.
Lo que hay que comprobar antes de firmar
- Nota simple con las cargas canceladas o con compromiso de cancelación.
- Certificado de deudas de la comunidad: respondes de las cuotas del año en curso y de los tres anteriores. En cartera antigua es donde más sorpresas hay.
- Situación posesoria por escrito.
- Visita y revisión de instalaciones. Muchos de estos pisos llevan años cerrados.
Preguntas frecuentes sobre Servihabitat
¿Servihabitat es de CaixaBank?
Ya no. Nació en la Caixa y fue de CaixaBank hasta 2018; luego pasó a la órbita de Lone Star y en 2026 la compran Hipoges y Finsolutia. CaixaBank encarga sus adjudicados nuevos a Intrum (Solvia) desde 2023.
¿Entonces dónde están los pisos de CaixaBank?
La cartera antigua, en Servihabitat; los adjudicados desde 2023, en Solvia. Está detallado en pisos de banco de CaixaBank.
¿Servihabitat vende pisos de Sareb?
Sí, desde 2026 gestiona parte de lo que queda de la cartera de Sareb, junto con Aliseda.
¿Servihabitat financia la compra?
En algunos activos hay financiación asociada mediante acuerdos con bancos; en otros no. Hay que preguntarlo inmueble por inmueble.
Para seguir: el mapa completo de qué inmobiliaria gestiona los pisos de cada banco, la guía de Solvia, y los inmuebles de Servihabitat ordenados por descuento sobre mercado en pisos de banco en RadarPro.
Pisos de Servihabitat en RadarPro ahora mismo
Inmuebles de Servihabitat activos ahora, con el descuento de cada uno sobre el precio de mercado de su zona.
Piso
99/100- Precio
- 72.000 €
- Valoración
- 155.248 €
Rentabilidad17,5 %
Piso
98/100- Precio
- 59.500 €
- Valoración
- 137.921 €
Rentabilidad21,8 %
Piso
96/100- Precio
- 69.900 €
- Valoración
- 159.752 €
Rentabilidad19,1 %
Piso
95/100- Precio
- 30.900 €
- Valoración
- 73.503 €
Rentabilidad24,3 %
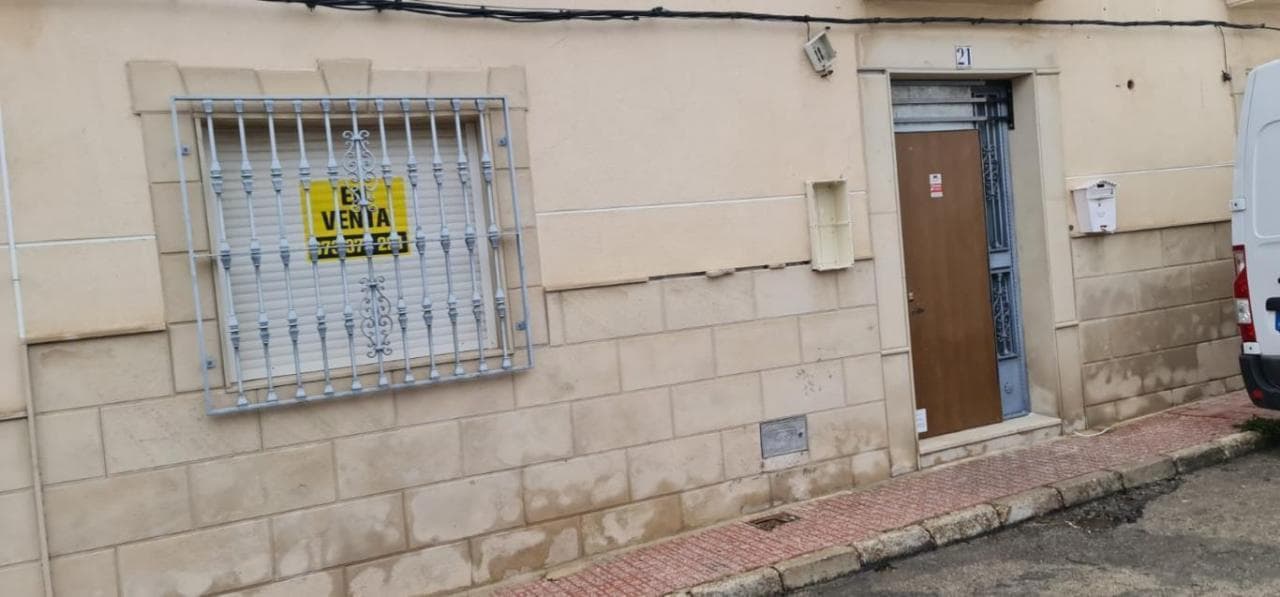
Piso
95/100- Precio
- 32.500 €
- Valoración
- 63.492 €
Rentabilidad13,8 %
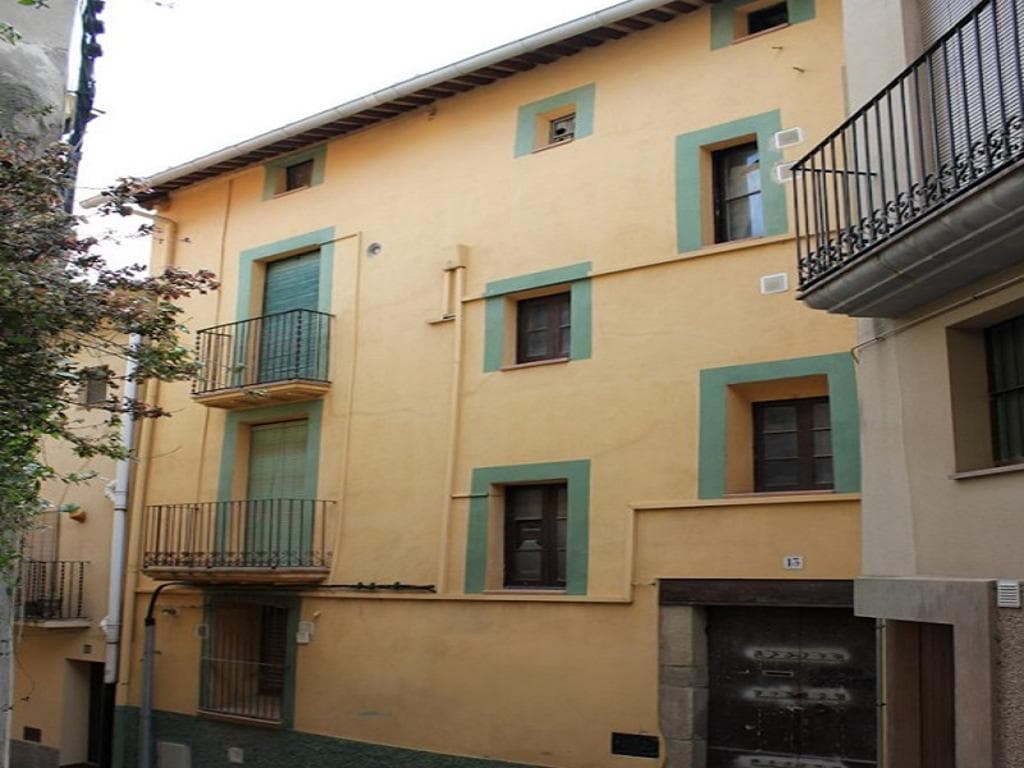
Piso
95/100- Precio
- 46.000 €
- Valoración
- 82.731 €
Rentabilidad12,0 %
Invierte con datos, no con intuición
RadarPro analiza subastas judiciales y pisos de banco con IA para que encuentres las mejores oportunidades del mercado.
Crear cuenta gratuita →
