«Pisos embargados» es la palabra que usa todo el mundo y la que menos concreta. Debajo hay tres cosas distintas: un piso en ejecución que aún es del deudor, un piso que se subasta en el juzgado y un piso que el banco ya se ha quedado y vende con precio. Se compran de forma distinta, con riesgos distintos y a vendedores distintos. Esta guía las separa y te dice dónde está cada una.
Qué es exactamente un piso embargado
Cuando el propietario deja de pagar la hipoteca (o cualquier otra deuda reclamada judicialmente), el acreedor pide al juzgado que embargue la vivienda. Desde ese momento el piso está embargado, pero sigue siendo del deudor. El siguiente paso es la subasta judicial: el juzgado lo vende al mejor postor en el Portal de Subastas del BOE. Si nadie puja o el acreedor se lo queda, el banco pasa a ser el dueño: es la adjudicación, y a partir de ahí el inmueble entra en la cartera del banco y se vende como un piso de banco, con precio, gestora y escritura normal.
Quién te vende un piso embargado: tres vendedores
- El juzgado, en subasta. Compras pujando en el BOE con un depósito del 20 % del valor de subasta y veinte días para pagar el remate. Es donde están los descuentos grandes y también las cargas anteriores, la ocupación y la imposibilidad de visitar. El proceso completo, en subastas judiciales.
- El banco, a través de su gestora. BBVA vende en Haya, el Santander en Diglo, el Sabadell y CaixaBank en Solvia, la cartera antigua de CaixaBank en Servihabitat. Precio publicado, oferta por escrito, comité y notaría. Suele haber hipoteca del propio banco. Quién vende qué, en qué inmobiliaria gestiona los pisos de cada banco.
- Un fondo, a través de la misma gestora. Muchos pisos «de banco» son ya de fondos que compraron carteras (Coral Homes, Blackstone, carteras en Hipoges). Se compran igual, pero sin hipoteca vinculada y, con antigüedad, con más margen de negociación.
Piso
99/100- Precio
- 72.000 €
- Valoración
- 155.248 €
Rentabilidad17,5 %
Piso
98/100- Precio
- 59.500 €
- Valoración
- 137.921 €
Rentabilidad21,8 %
Piso
98/100- Precio
- 71.068 €
- Valoración
- 199.440 €
Rentabilidad20,0 %
Piso
97/100- Precio
- 44.118 €
- Valoración
- 94.936 €
Rentabilidad22,0 %
Piso
96/100- Precio
- 69.900 €
- Valoración
- 159.752 €
Rentabilidad19,1 %
Piso
95/100- Precio
- 30.900 €
- Valoración
- 73.503 €
Rentabilidad24,3 %
Piso
95/100- Precio
- 32.500 €
- Valoración
- 63.492 €
Rentabilidad13,8 %
Piso
95/100- Precio
- 45.000 €
- Valoración
- 88.809 €
Rentabilidad21,5 %
Piso
95/100- Precio
- 46.000 €
- Valoración
- 82.731 €
Rentabilidad12,0 %
Piso
95/100- Precio
- 60.048 €
- Valoración
- 107.610 €
Rentabilidad—
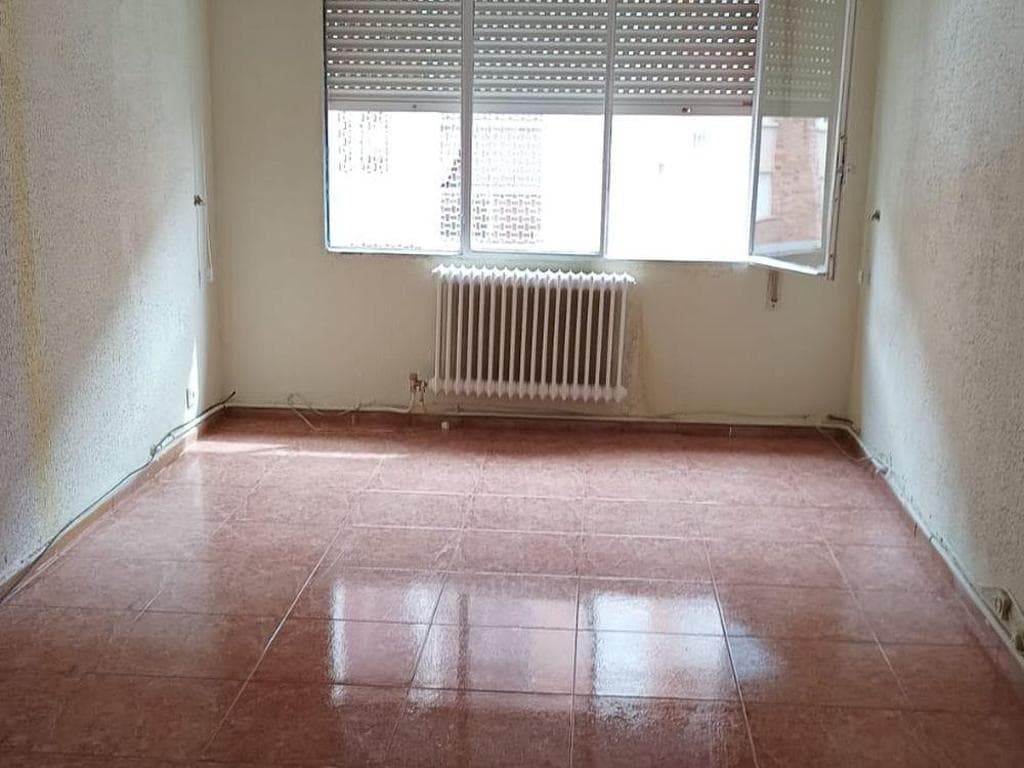
Piso
95/100- Precio
- 75.000 €
- Valoración
- 130.965 €
Rentabilidad15,9 %
Piso
94/100- Precio
- 33.000 €
- Valoración
- 53.282 €
Rentabilidad18,5 %
Pisos de banco y subastas de toda España, con el descuento real sobre el precio de mercado de su zona.
Ver todas las oportunidadesPor qué salen más baratos (y cuándo no)
Un banco no quiere pisos: le cuestan comunidad, IBI, vigilancia y capital inmovilizado. Un fondo, además, tiene fecha para devolver el dinero a sus inversores. Por eso venden por debajo de mercado lo que les estorba. Pero lo que les estorba no es el piso bueno: es el que está ocupado, el que necesita obra, el que está en un municipio sin demanda o el que lleva años en cartera. El descuento grande casi siempre compensa un problema concreto, y tu trabajo es saber cuál y cuánto cuesta arreglarlo.
El piso embargado libre, en buen estado y en una zona con demanda sale a precio de mercado y se vende en semanas. Los descuentos del 40 o 50 % existen; vienen con ocupante o con reforma integral.
Lo que hay que comprobar antes de firmar
- Nota simple actualizada: que la hipoteca ejecutada esté cancelada o se cancele en la escritura. En subasta, además, la certificación de cargas del expediente: las anteriores a la deuda ejecutada las asumes tú.
- Certificado de deudas de la comunidad: respondes de las cuotas del año en curso y de los tres anteriores. En pisos con años de ejecución, la cifra puede ser seria.
- IBI y derramas pendientes: el IBI va con la finca.
- Situación posesoria por escrito: «sin posesión» significa ocupado. En un piso de banco, pregúntalo antes de ofertar; en subasta, está en el expediente. Recuperar la posesión son meses y un abogado.
- Estado real: en cartera de banco, visita; en subasta, casi nunca se puede, así que presupuesta reforma completa.
Pisos embargados por entidad
Cada banco vende por su gestora y cada gestora tiene su portal, su forma de negociar y, a veces, su hipoteca. Las guías por entidad, revisadas en septiembre de 2026: BBVA, Banco Sabadell, CaixaBank, Santander (Diglo) y Sareb.
Cómo los encontramos en RadarPro
Hay una docena de portales de gestoras, el BOE y los portales generalistas, y ninguno te dice si el precio es bueno para esa calle. RadarPro recoge cada día los pisos de Solvia, Servihabitat, Hipoges, Aliseda, Diglo y Altamira y las subastas del BOE y de la Seguridad Social, calcula el valor de mercado de la zona y el descuento real de cada inmueble, y te avisa cuando entra uno que encaja con lo que buscas. Elige tu provincia y mira lo que hay ahora mismo.