
Respuesta corta, que es lo que buscas: Haya Inmobiliaria es el portal donde se venden los pisos de BBVA. No es del banco. Nació en 2013 dentro del fondo Cerberus, en septiembre de 2023 la compró Intrum y desde finales de 2024 forma parte del grupo que opera bajo la marca Solvia. El portal de Haya sigue abierto y sigue siendo la puerta de entrada a los inmuebles de BBVA, así que si has llegado aquí buscando "haya inmobiliaria bbva", vas bien. Si buscabas "haya inmobiliaria caixabank", no: Haya no lleva los pisos de CaixaBank, y más abajo te explico dónde están.
Haya Inmobiliaria: de qué banco es y de quién es hoy
Haya Real Estate la creó Cerberus en 2013 para gestionar el ladrillo que las entidades rescatadas y los grandes bancos querían quitarse de encima. Llegó a llevar la cartera de Bankia, buena parte de la de Sareb (hasta 2022), los adjudicados de BBVA y los de Cajamar y Liberbank, entre otros. Era el servicer más grande de España.
El 6 de septiembre de 2023 Intrum, la gestora sueca de deuda, compró el 100 % de Haya por 136 millones de euros: más de 200.000 activos y un equipo de 550 personas. En diciembre de 2024 Intrum agrupó todas sus marcas en España (Haya, Solvia, Aktua) bajo el nombre Solvia. Para ti el efecto práctico es este: la web de Haya sigue funcionando para los inmuebles de BBVA, pero detrás hay la misma empresa que gestiona Solvia. Si negocias con Haya, negocias con Intrum.
Haya y BBVA: cómo funciona la venta
BBVA salió del negocio inmobiliario hace años. En 2018 traspasó su cartera de pisos adjudicados a Cerberus a través de Divarian y después se desprendió también de la participación que le quedaba. Los pisos siguen anunciándose como "inmuebles BBVA" porque salen de hipotecas del banco y porque BBVA financia su compra, pero quien te los vende es Haya. De hecho, si entras en la web de BBVA y buscas el apartado de inmuebles, acabas en el portal de Haya con el filtro de BBVA puesto.
Lo que hay en esa cartera, por orden de volumen:
- Pisos en bloque de los años 70 a 2000, sobre todo en Madrid, la Comunitat Valenciana, Andalucía y Cataluña. Es el grueso.
- Apartamentos de costa heredados del boom: Alicante, Murcia, Málaga y Canarias. Muchos con potencial de alquiler vacacional si la normativa local lo permite.
- Unifamiliares en municipios medianos, que suelen ser los que más tiempo llevan en cartera y donde más margen de negociación hay.
- Locales, naves, garajes y suelo, en menor proporción y con precios que a veces parecen erratas. No lo son: es que nadie los quiere.
¿Haya gestiona los pisos de CaixaBank?
No, y es la confusión más repetida en Google. CaixaBank nunca ha vendido sus adjudicados a través de Haya. Su cartera antigua pasó en 2018 a Coral Homes (Lone Star con un 20 % de CaixaBank) y la comercializa Servihabitat. Los adjudicados nuevos, desde 2023, los gestiona Intrum bajo la marca Solvia. Es decir, la misma dueña que Haya, pero por otra puerta. Si buscas pisos de CaixaBank, tienes la ruta completa en la guía de pisos de banco de CaixaBank.
Cómo buscar en el portal de Haya sin perder la mañana
El buscador de haya.es permite filtrar por provincia, municipio, tipo de inmueble, precio y superficie, y marcar el origen BBVA. Tres cosas que conviene saber antes de empezar:
- Crea una alerta con tus criterios exactos. Los activos buenos duran días. Lo que ves un sábado por la mañana puede tener oferta aceptada el martes.
- Mira la etiqueta de posesión. Parte del stock se vende "sin posesión", es decir, ocupado. Son los precios que parecen imposibles. El anuncio no siempre lo destaca; si el precio es la mitad que el vecino, sospecha y pregunta por escrito.
- No te fíes de las fotos. Suelen ser antiguas o de otra vivienda del mismo edificio. Pide visita siempre que el inmueble esté libre.
Financiación: lo que BBVA ofrece y lo que tienes que comprobar
El gancho de comprar un piso "de BBVA" es que el propio BBVA lo financia. En vivienda habitual las condiciones suelen ser mejores que las de una hipoteca normal, y en algunos activos el banco llega a cubrir un porcentaje del precio que en el mercado libre no verías. Pero el porcentaje concreto depende del inmueble y de tu perfil: pídelo por escrito antes de hacer la oferta y no des por hecho el 100 %.
Para inversión (segunda vivienda o alquiler) las condiciones son las de mercado: alrededor del 70-80 % del menor valor entre tasación y precio. Y una cosa más: que BBVA te financie no obliga a que sea la hipoteca más barata. Compárala con otras dos entidades. La diferencia en el tipo de interés se paga durante 25 años.
Cómo negociar con Haya (y cuánto se puede bajar)
Los precios del portal son de salida. El margen real depende de cuánto tiempo lleve el activo en cartera y de lo que le cueste al vendedor mantenerlo. Lo que funciona:
- Oferta escrita y argumentada: comparables de venta reales en la misma zona, coste de reforma con presupuesto, y cualquier carga o deuda detectada. Una oferta con números se escala; un "¿me lo dejas más barato?" no.
- Tener la financiación preaprobada. Un comprador que puede firmar en 30 días vale más que uno que ofrece 5.000 euros más y necesita tres meses.
- Paciencia con los plazos. La oferta la aprueba un comité, no la persona que te atiende. Una o dos semanas de silencio es normal.
- Preguntar cuánto lleva publicado. Un piso que lleva un año en el portal tiene un descuento pendiente; el que entró hace una semana, no.
Rebajas del 5 al 10 % sobre el precio publicado son habituales en activos con antigüedad. Más allá, solo en inmuebles con problemas (ocupación, deudas, reformas grandes) y con la documentación que lo demuestre.
Lo que hay que revisar antes de firmar
- Nota simple actualizada: que las cargas anteriores estén canceladas o se cancelen en la escritura.
- Certificado de la comunidad: el comprador responde de las cuotas impagadas del año en curso y los tres anteriores. En pisos que llevan años vacíos la cifra puede ser seria.
- Último recibo del IBI y, si hay, las derramas aprobadas.
- Situación posesoria por escrito. Si está ocupado, el precio lo refleja, pero el tiempo y el coste de recuperar la posesión los pones tú.
- Estado real: instalaciones, humedades, ventanas. Un piso cerrado cinco años sin ventilar no se parece a sus fotos.
Haya frente al resto de gestoras
Haya es solo una de las puertas. Cada banco vende por la suya y conviene mirarlas todas: Servihabitat para la cartera antigua de CaixaBank, Sareb y Abanca; Solvia para Sabadell, CaixaBank e Ibercaja; Diglo para el Santander; Altamira y Aliseda para la cartera histórica del Santander y el Popular. El mapa completo, con quién es dueño de qué, lo tienes en qué inmobiliaria gestiona los pisos de cada banco.
Preguntas frecuentes sobre Haya Inmobiliaria
¿Haya Inmobiliaria es de BBVA?
No. Es la plataforma por la que se venden los pisos de BBVA, pero la empresa es de Intrum (grupo Solvia) desde 2023. BBVA financia la compra de esos inmuebles, nada más.
¿Haya Real Estate y Haya Inmobiliaria son lo mismo?
Sí. Haya Real Estate es el nombre de la empresa; Haya Inmobiliaria es la marca del portal de venta.
¿Haya tiene pisos de CaixaBank?
No. Los de CaixaBank están en Servihabitat (cartera antigua) y en Solvia (adjudicados desde 2023).
¿Los pisos de Haya son más baratos que los de un particular?
De salida, no siempre. Los que sí lo son están ocupados, necesitan reforma o llevan mucho tiempo en cartera. Ahí es donde hay que mirar.
¿Puedo ver los pisos de Haya en RadarPro?
Hoy no: RadarPro reúne los de Solvia, Servihabitat, Aliseda, Hipoges, Diglo y Altamira, más los de portales y subastas. Para la cartera BBVA hay que entrar en el portal de Haya.
Para seguir: la guía de pisos de banco de BBVA entra en el detalle de su cartera y sus subastas, y en pisos de banco en RadarPro tienes, ordenados por descuento sobre mercado, más de 40.000 inmuebles de las gestoras que sí están integradas.
Pisos de banco disponibles ahora mismo
La cartera de BBVA se vende en el portal de Haya y no está en RadarPro. Estos son pisos de banco de otras gestoras (Solvia, Servihabitat, Aliseda, Hipoges, Diglo y Altamira), con el descuento de cada uno sobre el precio de mercado de su zona.
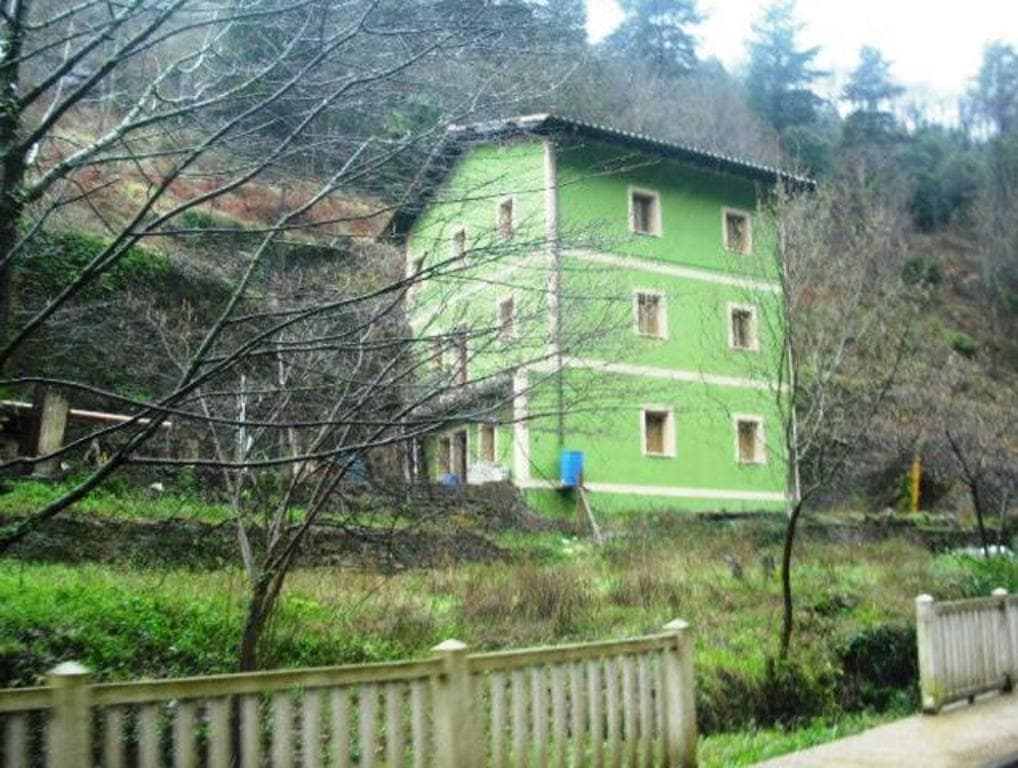
Piso
99/100- Precio
- 72.000 €
- Valoración
- 155.248 €
Rentabilidad17,5 %
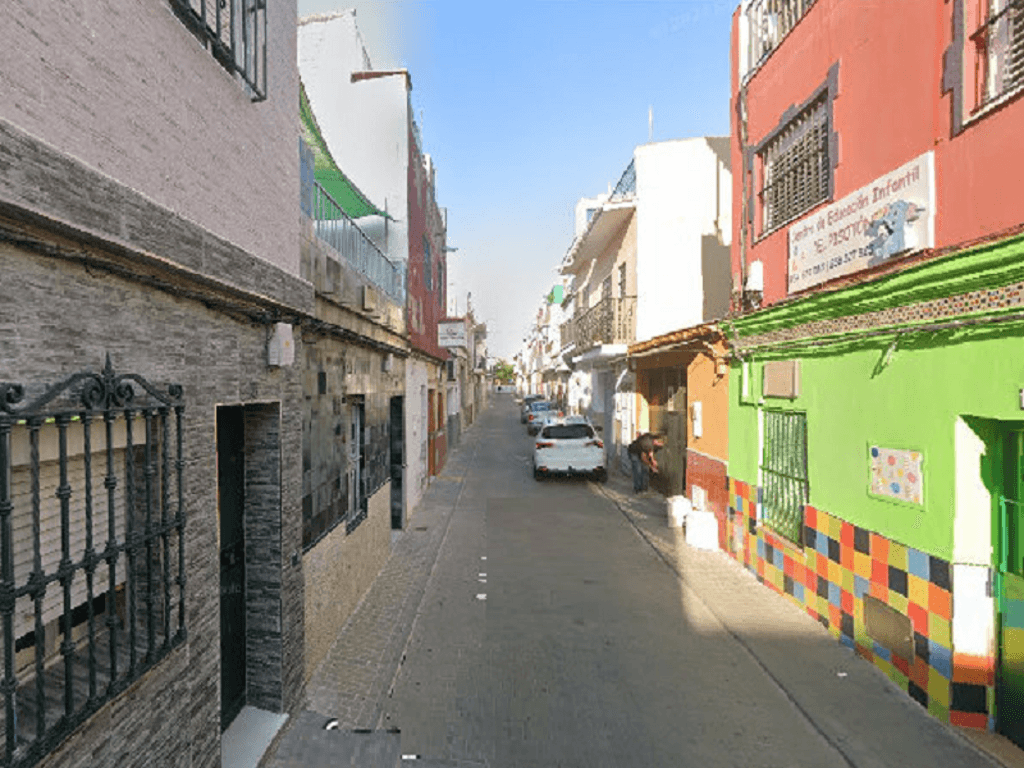
Piso
98/100- Precio
- 59.500 €
- Valoración
- 137.921 €
Rentabilidad21,8 %
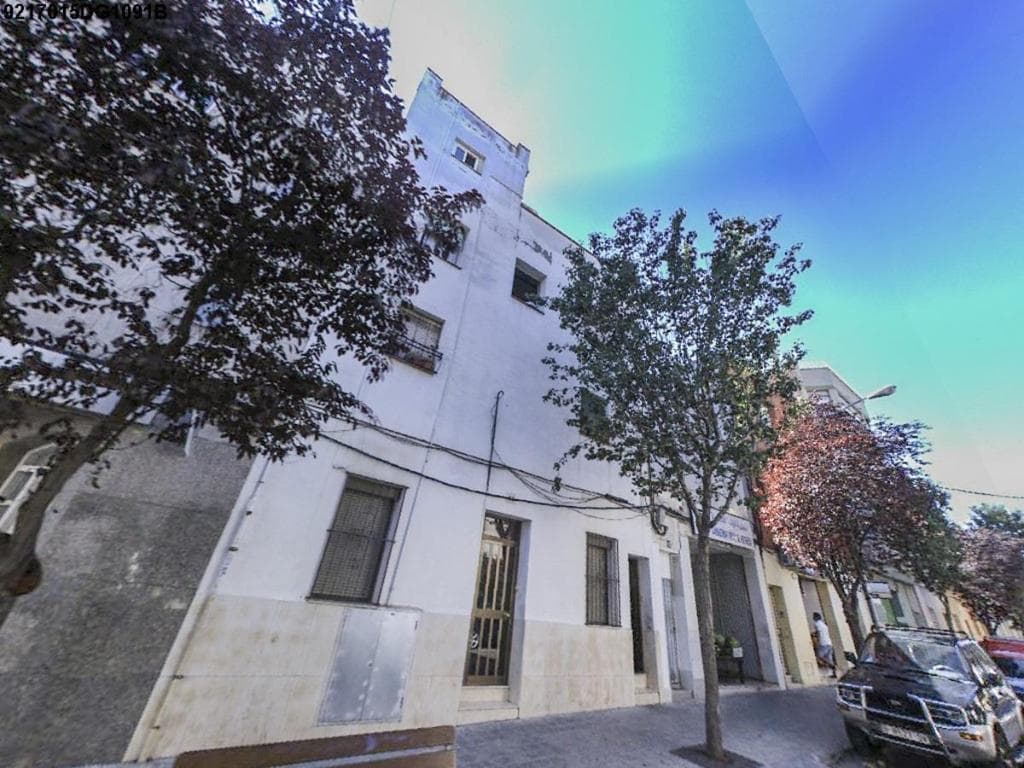
Piso
96/100- Precio
- 69.900 €
- Valoración
- 159.752 €
Rentabilidad19,1 %
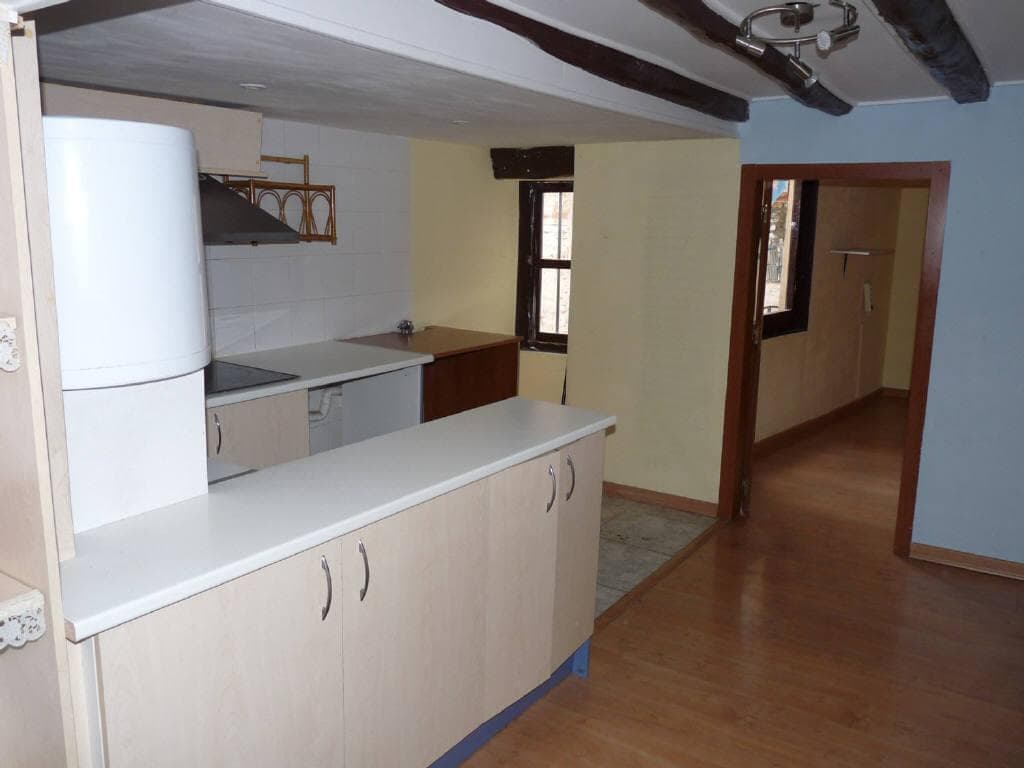
Piso
95/100- Precio
- 30.900 €
- Valoración
- 73.503 €
Rentabilidad24,3 %
Piso
95/100- Precio
- 32.500 €
- Valoración
- 63.492 €
Rentabilidad13,8 %
Piso
95/100- Precio
- 45.000 €
- Valoración
- 88.809 €
Rentabilidad21,5 %
Invierte con datos, no con intuición
RadarPro analiza subastas judiciales y pisos de banco con IA para que encuentres las mejores oportunidades del mercado.
Crear cuenta gratuita →
