
BBVA no tiene una inmobiliaria propia ni te va a enseñar pisos en la oficina. Sus viviendas adjudicadas se venden a través de Haya Inmobiliaria, y las que no llegan a esa vía acaban en subasta judicial. Aquí tienes cómo llegar a unas y a otras, qué hay en la cartera de BBVA y qué pasa con la hipoteca del banco.
Quién vende hoy los pisos de BBVA
En 2018 BBVA traspasó su cartera de inmuebles adjudicados al fondo Cerberus a través de una sociedad llamada Divarian, y más tarde vendió también la participación que había conservado. Desde entonces los pisos "de BBVA" son, en propiedad, del fondo, y los comercializa Haya, que en 2023 pasó a manos de Intrum (el grupo que hoy opera como Solvia). Lo que sigue siendo de BBVA es la financiación: el banco ofrece hipoteca a quien compra esos inmuebles.
En la práctica hay dos caminos para dar con un piso de BBVA:
- El catálogo de Haya con el origen BBVA marcado. Es la vía normal: piso libre o ocupado, precio publicado, oferta, comité, escritura.
- Las subastas judiciales. Cuando BBVA ejecuta una hipoteca y el piso aún no se ha adjudicado, sale en el portal de subastas del BOE. Ahí no compras al banco: pujas contra otros y el banco es una parte más del procedimiento.
Qué tipo de inmuebles hay en la cartera de BBVA
Es una de las carteras más repartidas por el mapa. Lo que más se repite:
- Madrid y su corona sur y este (Parla, Fuenlabrada, Móstoles, Torrejón, Alcalá): pisos de bloque de 60 a 90 metros, muchos de los años 70 y 80.
- Comunitat Valenciana y Murcia: apartamentos de costa y pisos en ciudades dormitorio. Es donde más stock del boom queda.
- Andalucía: vivienda de segunda residencia en Cádiz, Málaga y Almería, y pisos en capitales medianas.
- Cataluña: área metropolitana de Barcelona y comarcas de Tarragona.
- Canarias: apartamentos turísticos con años en cartera.
Lo que apenas encontrarás: vivienda de calidad en el centro de las grandes capitales. Eso el banco lo vendió hace tiempo y a otro precio.
BBVA viviendas embargadas: catálogo o subasta
Mucha gente busca "bbva viviendas embargadas" pensando que es un producto concreto. Son dos cosas distintas:
Adjudicadas (catálogo). El banco ya se quedó el piso, lo saneó (a veces) y lo pone a la venta con precio. Compras con escritura normal, con hipoteca si quieres, y sin sorpresas registrales si haces los deberes. Es la vía para quien quiere vivir en el piso.
En subasta (todavía no adjudicadas). El procedimiento está en marcha y el juzgado subasta el inmueble. Para pujar hay que depositar el 20 % del valor de subasta (mínimo 1.000 euros) y, si te lo adjudican, pagar el resto en 20 días desde el cierre, sin hipoteca de por medio en la mayoría de los casos. Los descuentos pueden ser mayores, el riesgo también: ocupación, cargas anteriores y plazos que no perdonan. Si esa es tu vía, empieza por la guía de subastas judiciales.
La hipoteca de BBVA para sus propios pisos
Es la ventaja real de comprar por esta vía. BBVA financia los inmuebles de su cartera en condiciones que suelen mejorar las de una hipoteca estándar, sobre todo en vivienda habitual, donde el porcentaje sobre el precio puede ser más alto que el 80 % habitual. Dos avisos:
- El porcentaje y el tipo los decide el banco caso por caso. Que lo ofrezca en un piso no significa que lo ofrezca en el de al lado. Pídelo por escrito antes de ofertar.
- Una hipoteca que cubre más precio no es necesariamente más barata. Compara el tipo con otras dos entidades; en 25 años, medio punto de interés son miles de euros.
Para inversores las condiciones son de mercado: en torno al 70-80 % del menor valor entre tasación y precio, y tipo algo más alto.
Cómo hacer una oferta que prospere
El proceso es el mismo que con cualquier gestora: interés por el portal, visita si el piso está libre, oferta por escrito, respuesta de un comité en una o dos semanas, arras y escritura. Lo que marca la diferencia:
- Números, no adjetivos: tres comparables cerrados en la zona, presupuesto de reforma, deudas de comunidad detectadas.
- Financiación preaprobada, aunque sea con el propio BBVA. Acorta plazos y da seguridad al vendedor.
- Preguntar la antigüedad en cartera. El margen está en lo que lleva meses sin venderse, no en lo recién publicado.
Lo que hay que comprobar antes de firmar
- Situación posesoria por escrito. "Sin posesión" significa ocupado. El precio lo compensa, el tiempo y el coste de recuperarlo no.
- Certificado de deudas de la comunidad: respondes de las cuotas del año en curso y de los tres anteriores.
- IBI y derramas pendientes.
- Nota simple con las cargas hipotecarias canceladas o con compromiso de cancelación en escritura.
- Visita. Las fotos del catálogo suelen ser antiguas. Un piso cerrado varios años necesita más obra de la que parece.
Preguntas frecuentes sobre los pisos de BBVA
¿Dónde puedo ver los pisos de banco de BBVA?
En el portal de Haya Inmobiliaria, filtrando por origen BBVA. Desde la web de BBVA, el apartado de inmuebles te lleva al mismo sitio.
¿BBVA financia el 100 % de sus pisos?
En vivienda habitual puede llegar a porcentajes superiores a los de una hipoteca normal, pero se decide caso por caso. No lo des por hecho: pídelo por escrito.
¿Los pisos de BBVA son más baratos?
Los que llevan tiempo en cartera, los que necesitan reforma y los ocupados, sí. Los recién publicados y en buen estado salen a precio de mercado y se venden rápido.
¿Qué diferencia hay entre un piso adjudicado de BBVA y una subasta de BBVA?
El adjudicado ya es del banco y se compra como una vivienda normal. En la subasta el piso todavía está en procedimiento judicial y se puja por él, con depósito y plazos cortos.
Para seguir: cómo es Haya por dentro y cómo negociar con ellos, quién vende los pisos de cada banco, y las subastas de BBVA y del resto de entidades, analizadas y ordenadas por descuento, en subastas judiciales en RadarPro.
Pisos de banco disponibles ahora mismo
La cartera de BBVA se vende en el portal de Haya y no está en RadarPro. Estos son pisos de banco de otras gestoras (Solvia, Servihabitat, Aliseda, Hipoges, Diglo y Altamira), con el descuento de cada uno sobre el precio de mercado de su zona.
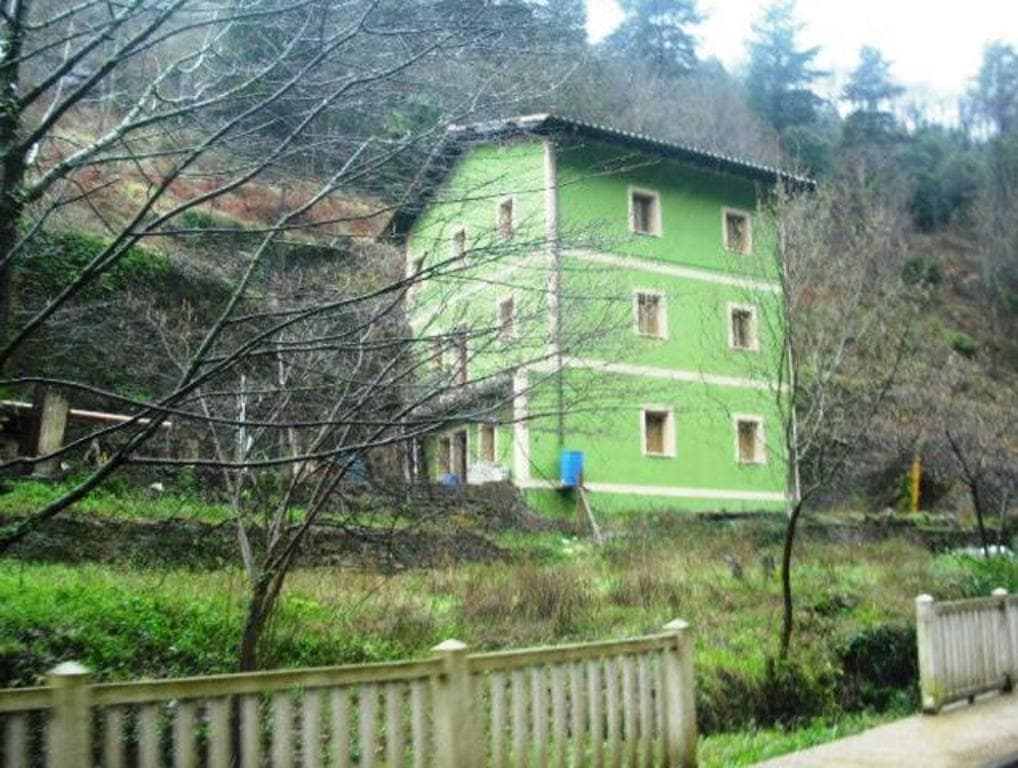
Piso
99/100- Precio
- 72.000 €
- Valoración
- 155.248 €
Rentabilidad17,5 %
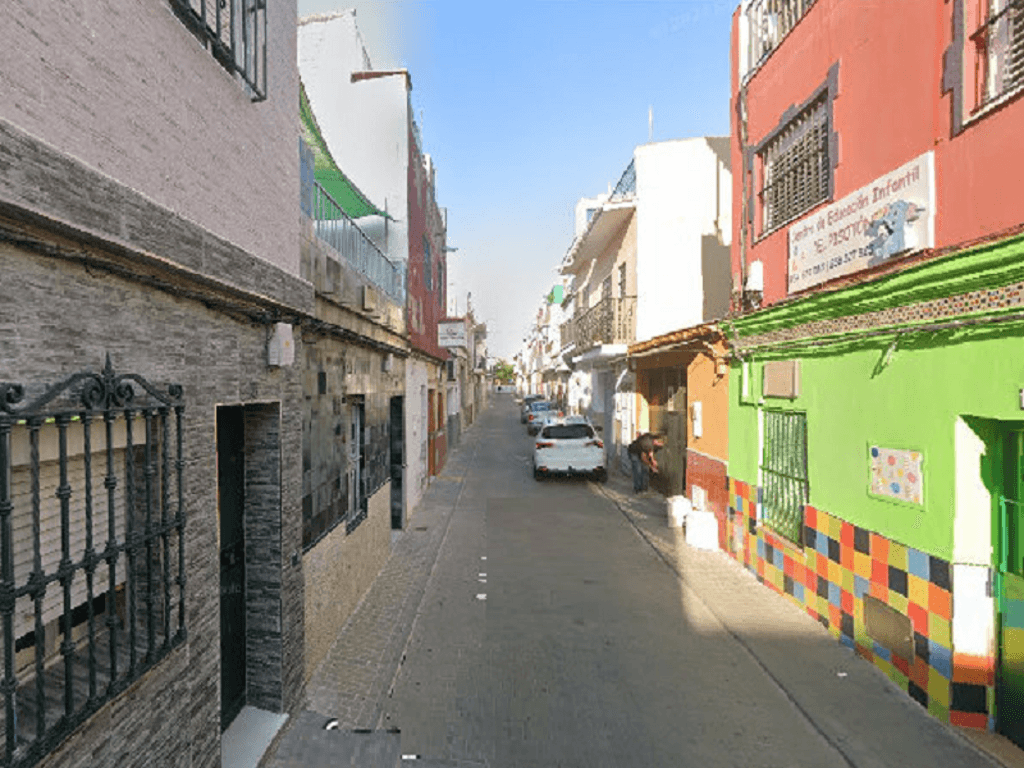
Piso
98/100- Precio
- 59.500 €
- Valoración
- 137.921 €
Rentabilidad21,8 %
Piso
96/100- Precio
- 69.900 €
- Valoración
- 159.752 €
Rentabilidad19,1 %
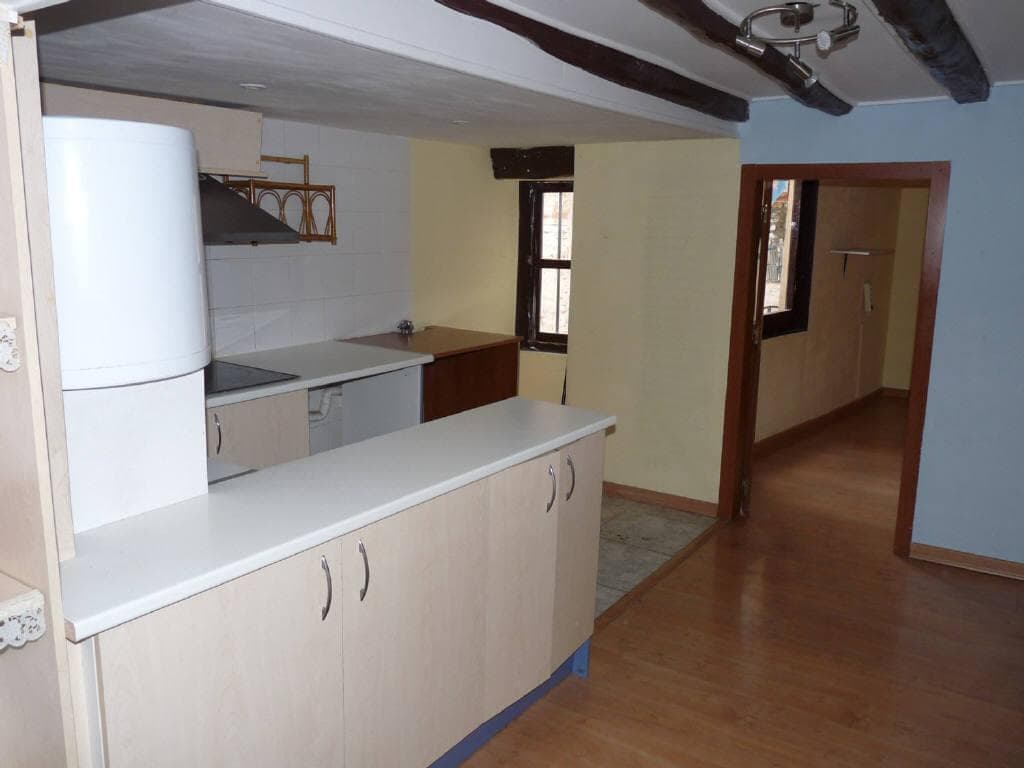
Piso
95/100- Precio
- 30.900 €
- Valoración
- 73.503 €
Rentabilidad24,3 %
Piso
95/100- Precio
- 32.500 €
- Valoración
- 63.492 €
Rentabilidad13,8 %
Piso
95/100- Precio
- 45.000 €
- Valoración
- 88.809 €
Rentabilidad21,5 %
Invierte con datos, no con intuición
RadarPro analiza subastas judiciales y pisos de banco con IA para que encuentres las mejores oportunidades del mercado.
Crear cuenta gratuita →
